Die Regel, die Dir viele Berater, Banken und Ratgeber für Gold und Silber nennen, lautet: höchstens 5 bis 10 Prozent des Vermögens. Ich halte sie für ein Relikt aus einer anderen Zeit.
Seit dem Jahr 2000 hat Gold in Euro im Schnitt rund 10 bis 11 Prozent pro Jahr gebracht, Silber ebenfalls. Der Euro hat im selben Zeitraum gegenüber Gold über 90 Prozent seiner Kaufkraft verloren. Trotzdem soll der Anteil dieser beiden Metalle in Deinem Vermögen klein bleiben?[3][4][5]
Kann ich es mir heute noch leisten, 80 oder 90 Prozent meines Vermögens in Anlageklassen zu halten, die die nächste Krise womöglich nicht überleben? Oder ist es klüger, den größten Teil dorthin zu legen, wo Krisen seit Jahrtausenden überstanden werden?
Dieser Beitrag hinterfragt die alten Quoten, zeigt Dir die Zahlen, die in den meisten Ratgebern fehlen, und gibt Dir fünf Fragen an die Hand, mit denen Du Dein eigenes Vermögen neu bewertest. Ich bin überzeugt, dass Gold und Silber heute viel stärker gewichtet werden sollten als noch vor einigen Jahrzehnten, und ich begründe Dir, warum. Mit diesen Insights triffst Du Deine eigene Entscheidung. Stand der Quellen: Oktober 2026.
Das Wichtigste zu Gold und Silber im Vermögen in Kürze
- Die verbreitete Obergrenze von 5 bis 10 Prozent Gold im Vermögen nennen unter anderem die Verbraucherzentralen. Ich halte sie für überholt, weil sich die Rahmenbedingungen seit ihrer Entstehung grundlegend verändert haben.[2]
- Seit Ende 2000 brachte Gold in Euro rund 10,7 Prozent pro Jahr (bis Ende 2025), Silber rund 10,9 Prozent. Bis Oktober 2026 sind es 10,3 beziehungsweise 9,5 Prozent. Gold zahlt keine Zinsen, aber es bringt Rendite.[3][4]
- Der Euro hat seit 2000 gegenüber Gold rund 92,9 Prozent an Kaufkraft verloren. Für 100 Euro bekamst Du Ende 2000 gut 10 Gramm Gold, heute weniger als 1 Gramm.[4][5]
- Die Drei-Speichen-Regel teilt das Vermögen in drei Säulen: Immobilien, Wertpapiere und Edelmetalle. Je ein Drittel ist das klassische Leitbild. Meine Einschätzung: Mindestens ein Drittel Edelmetalle ist sinnvoll, die Tendenz geht eher nach oben.
- Namhafte Stimmen gehen weit über 10 Prozent hinaus: Tim Schieferstein hält 30 bis 50 Prozent Gold für sinnvoll, Marc Friedrich nannte 2021 rund 30 Prozent Edelmetalle.[6][7]
- Bei großen Vermögen liegt das Risiko meist in einem einzigen Klumpen: Immobilien, Aktien oder das eigene Unternehmen. Edelmetalle sind die Speiche, die fehlt.
- Gold und Silber sind liquide: Du kannst jederzeit Teilmengen verkaufen, während Du bei einer Immobilie oder einer Firma nur im Ganzen verkaufen kannst und oft Monate wartest.
- Große Mengen gehören nicht ins Wohnzimmer und nicht ins Bankschließfach, sondern in ein Zollfreilager. Warum, erkläre ich in einem eigenen Beitrag.
Warum die 10-Prozent-Regel für Gold nicht mehr in die Zeit passt
Wenn Du recherchierst, wie viel Gold ins Vermögen gehört, stößt Du immer auf dieselbe Antwort. Die Verbraucherzentralen schreiben, mehr als 5 bis 10 Prozent des Vermögens sollten nicht in Gold fließen. Als Beleg nennen sie, dass die reale Rendite von Gold seit 1900 im Schnitt nur bei etwa 0,8 Prozent pro Jahr lag, bei Staatsanleihen bei 1,8 und bei Aktien bei 5,1 Prozent.[2]
Das ist ein Wert von gestern. Ein Durchschnitt über mehr als 125 Jahre mischt Epochen, die mit heute wenig zu tun haben: Zeiten, in denen der Goldpreis an den US-Dollar gebunden war (bis 1971 mit 35 Dollar je Unze), und Zeiten, in denen Währungen noch an Gold gekoppelt waren. Wer daraus eine Quote für heute ableitet, schaut mit dem Rückspiegel auf eine andere Straße.
Heute sieht die Welt anders aus. Währungen sind ungedecktes Papiergeld, Notenbanken bestimmen die Zinsen, die Staaten sind hoch verschuldet, Krisen jagen einander, und der Euro verliert gegenüber Sachwerten seit Jahren an Kaufkraft. Ich halte es deshalb für falsch, eine Regel aus einer anderen Zeit unbesehen zu übernehmen. Die Frage ist nicht, ob Verbraucherzentralen etwas Falsches schreiben. Die Frage ist, ob ihre Quote noch zur heutigen Lage passt, und ich sage: nein.
Eine Regel, die aus einer Zeit mit festem Goldpreis und weniger Schulden stammt, ist kein Maßstab für heute. Sie ist ein Ausgangspunkt, den Du hinterfragen darfst.
Gold seit 2000: rund 10 Prozent pro Jahr in Euro, obwohl es keine Zinsen zahlt
Schau Dir stattdessen an, was seit der Jahrtausendwende passiert ist. Ende 2000 kostete eine Unze Gold in Euro 292,79 Euro, Ende 2025 waren es rund 3.694 Euro. Das ist das 12,6-Fache, rechnerisch etwa 10,7 Prozent pro Jahr über 25 Jahre. Bis zum 18. Oktober 2026 (3.705,85 Euro) sind es 10,3 Prozent pro Jahr. Auf 20 Jahre gesehen stieg Gold in Euro um 680 Prozent, auf zehn Jahre um 222 Prozent.[4]
Gold zahlt keine Zinsen und keine Dividenden. Trotzdem hat es Rendite gebracht, und zwar mehr, als die meisten Sparbücher, Festgelder und Anleihen in dieser Zeit zusammen: Die Rendite kommt aus dem Wertzuwachs.
Beispiel: Der Krügerrand
Als der Krügerrand 1967 auf den Markt kam, kostete er 27 Rand, nach der Umrechnung im ARD-Beitrag „Börse vor acht“ zum 50-jährigen Jubiläum 2017 rund 18 Euro.[9][10]
Heute kostet eine Unze Gold 3.705,85 Euro (18. Oktober 2026). Aus 18 Euro sind damit über 3.700 Euro geworden: ein Plus von rund 20.500 Prozent, im Schnitt etwa 9,4 Prozent pro Jahr über fast 60 Jahre, und das ohne einen Cent Zinsen.
Selbst bei vorsichtiger Rechnung mit dem damaligen Wechselkurs, nach dem die 27 Rand grob 70 bis 80 Euro entsprachen (eigene Schätzung), bleibt ein Wertzuwachs auf mehr als das 45-Fache.
Die andere Seite derselben Medaille: Der Euro hat nach dem Monthly Gold Compass von April 2026 seit der Jahrtausendwende rund 92,9 Prozent seiner Kaufkraft gegenüber Gold verloren. Anschaulich: Für 100 Euro bekamst Du Ende 2000 rund 10,6 Gramm Gold, heute sind es 0,84 Gramm.[4][5]
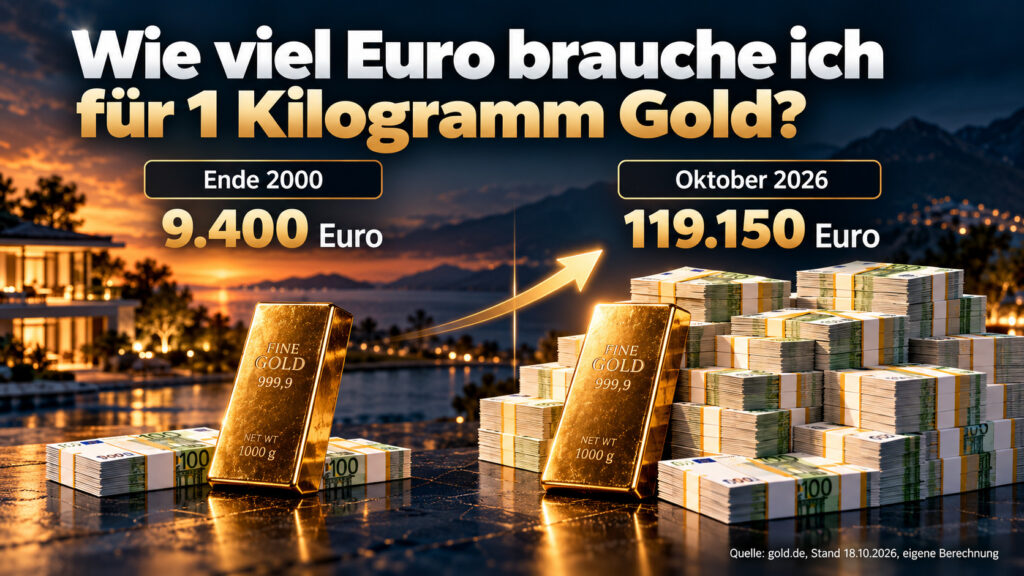
1 Kilogramm Gold in Euro: Ende 2000 gegenüber Oktober 2026 (Quelle: gold.de, eigene Berechnung).
Auch die Bundesbank liefert einen Befund, der zum Nachdenken anregt: Das durchschnittliche Nettovermögen der Haushalte in Deutschland stieg von 2021 bis 2023 nominal um rund 3 Prozent auf etwa 324.800 Euro. Inflationsbereinigt fiel es aber von 268.700 auf 239.200 Euro. Wer sein Vermögen nur nominal betrachtet, merkt den Verlust nicht.[1]
Silber seit 2000: rund 10,9 Prozent pro Jahr und noch mehr Kraft nach oben
Silber hat in dieser Zeit sogar noch etwas mehr gebracht. Der Preis stand Ende 2000 bei 4,91 Euro je Unze und Ende 2025 bei 64,89 Euro. Das ist das 13-Fache, rechnerisch etwa 10,9 Prozent pro Jahr über 25 Jahre. Auf zehn Jahre stieg Silber bis zum 18. Oktober 2026 um 216 Prozent, auf 20 Jahre um 441 Prozent. 2025 legte Silber um 133 Prozent zu.[3]
Zeitraum
Kennzahl
Quelle
Gold, Ende 2000 bis Ende 2025 (Euro)
rund 10,7 % pro Jahr (Faktor 12,6)
gold.de, eigene Berechnung
Gold, Ende 2000 bis 18.10.2026 (Euro)
rund 10,3 % pro Jahr (Faktor 12,7)
gold.de, eigene Berechnung
Silber, Ende 2000 bis Ende 2025 (Euro)
rund 10,9 % pro Jahr (Faktor 13,2)
gold.de, eigene Berechnung
Silber, Ende 2000 bis 18.10.2026 (Euro)
rund 9,5 % pro Jahr (Faktor 10,3)
gold.de, eigene Berechnung
Gold, 20 Jahre bis 18.10.2026
+680,7 %
gold.de
Silber, 20 Jahre bis 18.10.2026
+440,5 %
gold.de
100 Euro in Gold: Ende 2000 / heute
10,6 Gramm / 0,84 Gramm
gold.de, eigene Berechnung
Euro gegenüber Gold, seit 2000
−92,9 % Kaufkraft
Xetra-Gold, Gold Compass April 2026
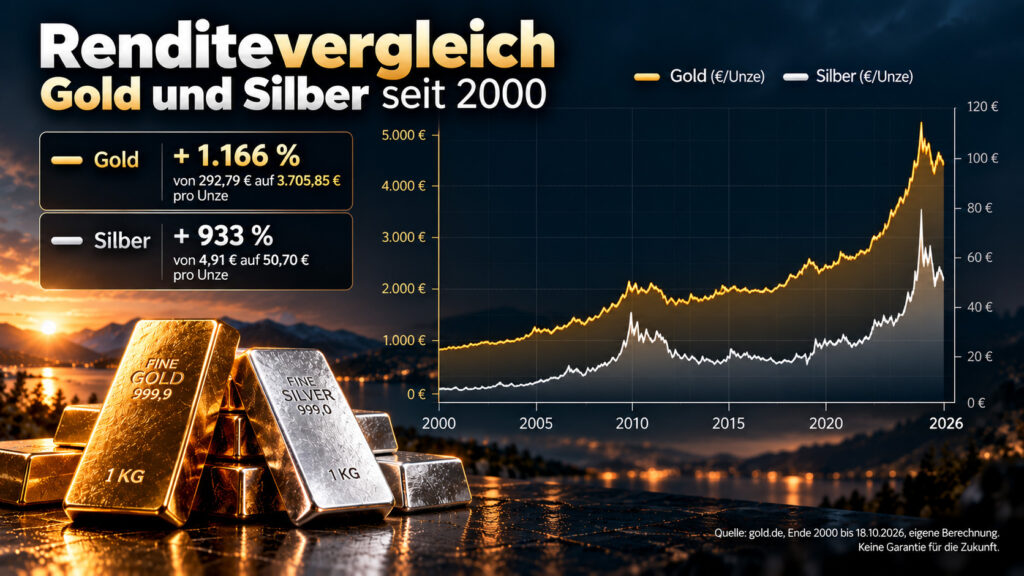
Gold und Silber seit Ende 2000: Kennzahlen laut gold.de, Kursverlauf schematisch dargestellt.
Silber ist die dynamischere der beiden Schwestern und eignet sich als Ergänzung zum Gold. Wie sich beide zueinander verhalten, habe ich im Beitrag Gold-Silber-Ratio einfach erklärt beschrieben.
Vergangene Entwicklungen sind keine Garantie für die Zukunft. Sie zeigen aber, welche Zahlen in Ratgebern oft fehlen, wenn von „höchstens 10 Prozent“ die Rede ist.
Die Drei-Speichen-Regel: Warum ein Drittel Edelmetalle mehr als ein Gedankenspiel ist
Stell Dir ein Wagenrad mit drei Speichen vor. Bricht eine, läuft das Rad immer noch, wenn auch holprig. Hast Du nur eine oder zwei Speichen, trägt das Rad nicht mehr. Das ist der Gedanke hinter der Drei-Speichen-Regel für Vermögen: Immobilien, Wertpapiere und Edelmetalle tragen je ein Drittel.
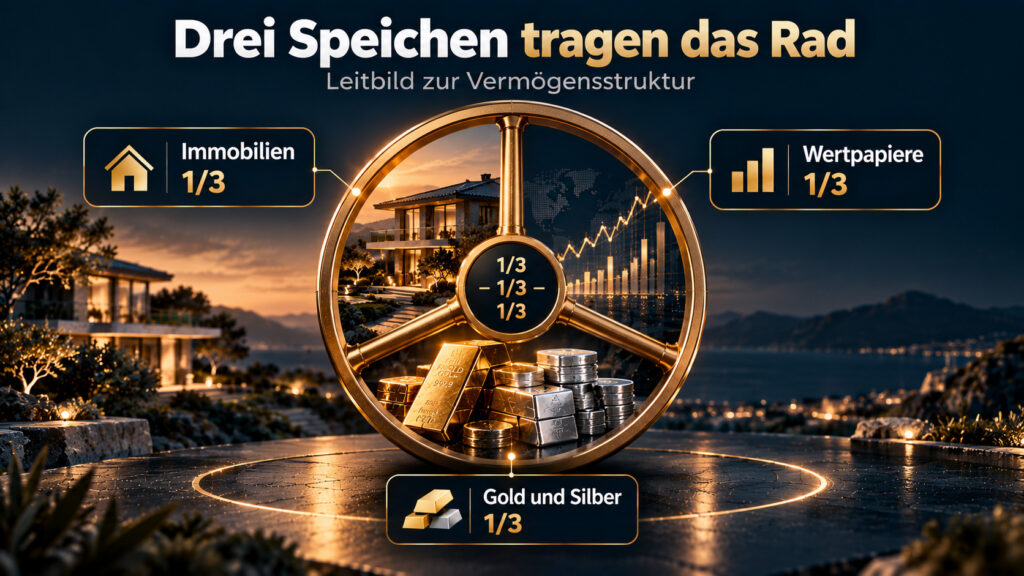
Die Drei-Speichen-Regel: je ein Drittel Immobilien, Wertpapiere und Edelmetalle (Leitbild).
Der Gedanke der Streuung auf drei Säulen ist alt und taucht in vielen Vermögenstraditionen auf. Für mich ist er heute aktueller denn je. Ich halte mindestens ein Drittel Edelmetalle für sinnvoll, und die Tendenz geht eher nach oben, weil die Krisen, die Verschuldung und die Inflation nicht kleiner werden.
Ich stehe mit dieser Haltung nicht allein. Tim Schieferstein, Geschäftsführer der Solit Management GmbH, hält 30 bis 50 Prozent Gold im Vermögen für sinnvoll. Er hält die übliche Empfehlung von 5 bis 10 Prozent für zu niedrig und kommt in einer Analyse für 1970 bis 2022 auf ein Optimum von 40 Prozent Gold und 60 Prozent Aktien.[6] Marc Friedrich nannte schon 2021 eine Edelmetallquote von etwa 30 Prozent des Portfolios und empfahl, physisch in Münzen und Barren zu investieren.[7] Und Markus Krall sieht Gold nicht als schnelle Spekulation, sondern als Absicherung gegen das Unbekannte, gegen Krisen und Kriege.
Und genau hier liegt die Frage, die ich Dir stellen möchte: Sollte ein Drittel nicht das neue Minimum werden?
Wo liegt Dein Klumpenrisiko? Die ungemütliche Frage zuerst
Bevor Du über Gold und Silber entscheidest, schau auf das, was Du schon hast. Die Bundesbank zeigt, dass bei wohlhabenden Haushalten besonders Immobilien und Unternehmensbeteiligungen eine große Rolle spielen.[1]
Viele Vermögende sind stark in Immobilien investiert und halten das für richtig. Aber hat das etwas mit „ein Drittel, ein Drittel, ein Drittel“ zu tun? Andere sind fast nur in Aktien unterwegs. Wie sieht das Vermögen aus, wenn es an der Börse kracht? Und wie viel hängt an der eigenen Firma? Das sind keine rhetorischen Fragen. Sie sind der Anfang jeder ernsthaften Vermögensstruktur.
Baustein
Typische Rolle
Frage an Dich
Unternehmen
Einkommensquelle, oft größter Einzelposten
Wie abhängig ist Dein Vermögen von dieser einen Firma?
Immobilien
Sachwert, Nutzung oder Vermietung
Wie viel Prozent Deines Vermögens sind es, und wie schnell wären sie verkauft?
Wertpapiere
Rendite und Wachstum
Was passiert mit Deinem Vermögen, wenn die Börse kräftig einbricht?
Liquidität
Flexibilität
Wie viel liegt wo, und wie viel davon hängt an einem einzigen Institut?
Gold und Silber
Wertspeicher, Absicherung
Welche Speiche trägt Dein Vermögen, wenn die anderen wanken?
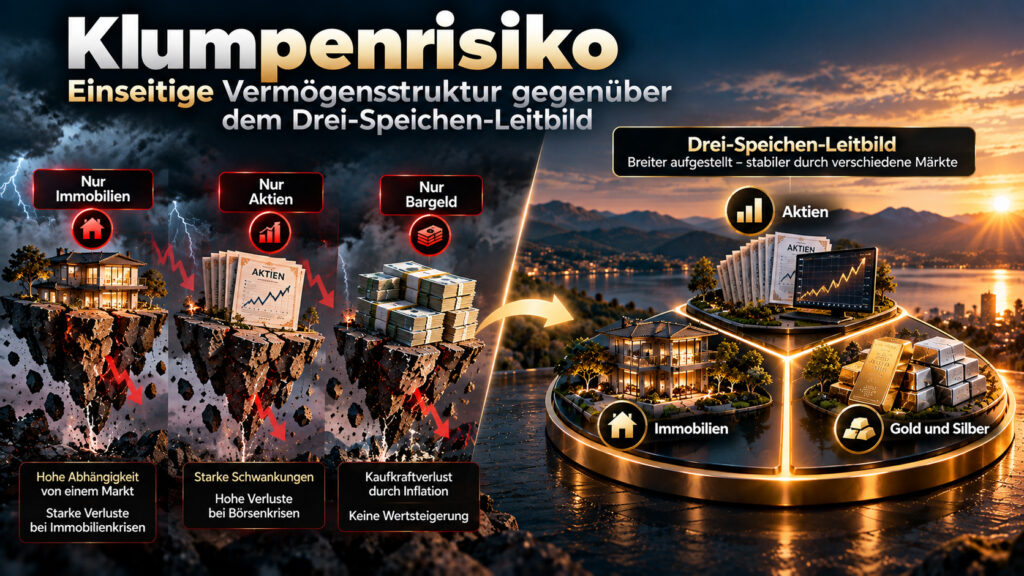
Klumpenrisiko gegenüber dem Drei-Speichen-Leitbild.
Die fünf Fragen für Dein Vermögen
Frage 1: Welche Aufgabe soll Gold in Deinem Vermögen übernehmen?
Definiere die Rolle, bevor Du über Mengen nachdenkst: Schutz vor Geldentwertung, Streuung gegenüber Aktien, Anleihen und Immobilien, ein Puffer für Krisen oder ein Wertspeicher außerhalb des Bankensystems. Gold ist die älteste Währung, die bis heute Bestand hat. Es ist kein Versprechen eines Staates oder einer Bank, sondern ein Wert, der seit Jahrtausenden gilt. Für mich ist Gold keine Spekulation, sondern eine Versicherung, die Dein Vermögen durch jede Krise trägt.
Frage 2: Wie stark ist Dein Vermögen von einem einzelnen Baustein abhängig?
Beantworte das mit der Tabelle oben. Je größer der Anteil eines Bausteins, desto schärfer die Frage, was passiert, wenn er ausfällt. Das ist keine Theorie: Die Bundesbank-Zahlen zeigen, dass das reale Vermögen im Schnitt schon in kurzer Zeit schrumpfen kann.[1]
Frage 3: Wie schnell kommst Du an Dein Vermögen, und zu welchem Preis?
Hier hat Gold einen Vorteil, den viele übersehen. Eine Immobilie zu verkaufen, dauert oft ein Vierteljahr, manchmal ein halbes Jahr, bis alles über die Bühne ist. Bei einem Unternehmensverkauf sind es oft noch deutlich längere Zeiträume. Aktien sind schnell verkauft, aber wer sagt Dir, dass Du dann den Preis bekommst, den Du Dir wünschst, wenn alle gleichzeitig verkaufen wollen?
Gold und Silber kannst Du dagegen jederzeit und weltweit in Teilmengen verkaufen. Du musst nicht das ganze Haus verkaufen, sondern einen Barren, eine Münze oder nur ein paar Gramm. Das gibt Dir ein Höchstmaß an Flexibilität, genau dann, wenn Du sie brauchst.
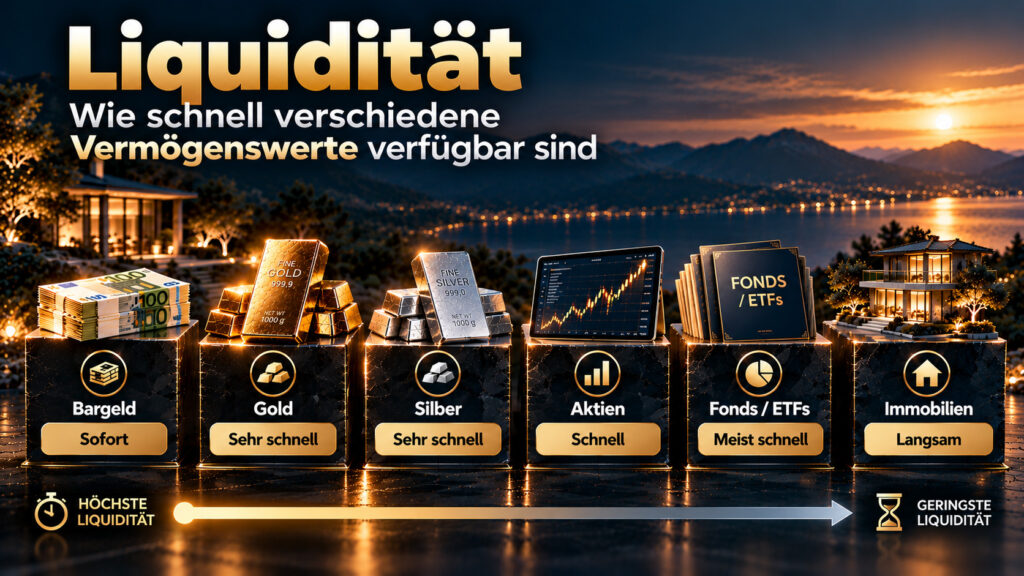
Wie schnell verschiedene Vermögenswerte verfügbar sind (Einordnung).
„Wie schnell kommst Du in einer Krise an Dein Geld, und wie viel Deines Vermögens musst Du dafür auf einmal verkaufen?“
Frage 4: Wo liegt Dein Vermögen, und wem gehört es im Ernstfall?
Je größer die Menge, desto wichtiger die Verwahrung. Zu Hause besteht nach Angaben der Verbraucherzentrale ein Diebstahlrisiko, und der Versicherungsschutz reicht nicht immer aus. Das Bankschließfach kostet Gebühren, und oft ist eine Zusatzversicherung nötig.[2]
Wichtig: Große Mengen Gold und Silber gehören weder ins Wohnzimmer noch ins Bankschließfach. Zu Hause lagerst Du nur kleine Mengen, den Rest am besten in einem Zollfreilager. Warum das so ist, erkläre ich in einem eigenen Beitrag.
Und bei Bankguthaben lohnt der Blick darauf, was im Krisenfall wirklich abgesichert ist und was nicht. Dazu schreibe ich ebenfalls einen eigenen Beitrag, denn die Details werden in den meisten Ratgebern stark vereinfacht.
Frage 5: Wie leicht lässt sich Dein Vermögen an die nächste Generation weitergeben?
Auch hier hat Gold einen Vorteil. Eine Immobilie oder ein Unternehmen lässt sich schwer teilen. Wie teilst Du ein Haus gerecht zwischen drei Kindern, wenn einer drin wohnen will und die anderen ausgezahlt werden müssen? Gold und Silber lassen sich dagegen einfach aufteilen und übertragen: nach Gramm, nach Unzen, nach Barren, ohne Streit um Bewertungen und Verkäufe.
„Wie einfach wäre es, Dein Vermögen gerecht aufzuteilen, und wie viel davon wäre ohne Verkauf übertragbar?“
Die häufigsten Einwände gegen Gold und Silber und warum sie weniger wiegen, als sie klingen
„Gold bringt keine Zinsen.“ Stimmt, und trotzdem hat es seit 2000 in Euro rund 10 Prozent pro Jahr gebracht. Die Rendite kommt aus dem Preis, nicht aus der Zinsgutschrift.[4]
„Die Preise schwanken.“ Das tun Aktien und Immobilienpreise auch. Der Unterschied: Gold ist seit Jahrtausenden Geld und kein Versprechen. Wer langfristig denkt, nutzt Schwankungen und wartet sie ab.
„Wohin damit?“ Auch dafür gibt es eine Antwort: kleine Mengen zu Hause, die Hauptmenge im Zollfreilager.
Auch die Notenbanken sehen das offenbar so: Sie kaufen seit Jahren Gold. Nach der Umfrage des World Gold Council unter 73 Zentralbanken (Frühjahr 2025) erwarteten 76 Prozent, dass Gold in fünf Jahren einen moderat oder deutlich höheren Anteil an den Währungsreserven hat, nach 69 Prozent im Jahr davor. In den drei Jahren zuvor kauften Zentralbanken jährlich mehr als 1.000 Tonnen Gold, im Jahrzehnt davor waren es 400 bis 500 Tonnen.[8]
Wenn selbst die Notenbanken ihre Goldbestände aufstocken: Warum sollte Dein Vermögen ohne diese Speiche auskommen?
Häufige Fragen zu Gold und Silber im Vermögen
Wie viel Gold und Silber sollte man im Vermögen haben?
Es gibt keine einheitliche Antwort. Verbraucherzentralen nennen als Obergrenze 5 bis 10 Prozent, Tim Schieferstein 30 bis 50 Prozent Gold, Marc Friedrich nannte 2021 etwa 30 Prozent Edelmetalle.[2][6][7]
Meine Einschätzung: Mindestens ein Drittel Edelmetalle ist sinnvoll, die Tendenz geht eher nach oben.
Was ist die Drei-Speichen-Regel für Vermögen?
Das Vermögen wird auf drei Säulen verteilt: Immobilien, Wertpapiere und Edelmetalle, je ein Drittel. Wie bei einem Rad mit drei Speichen trägt das Ganze weiter, wenn eine Speiche schwächelt.
Meine Haltung: Ein Drittel ist das Minimum für Edelmetalle, nicht die Obergrenze.
Bringt Gold Rendite, obwohl es keine Zinsen zahlt?
Ja. Gold zahlt keine Zinsen, aber der Preis ist gestiegen: Ende 2000 kostete die Unze in Euro 292,79 Euro, Ende 2025 rund 3.694 Euro, das sind etwa 10,7 Prozent pro Jahr über 25 Jahre.[4]
Die Rendite kommt aus dem Wertzuwachs. Beispiel Krügerrand: 1967 umgerechnet rund 18 Euro, heute über 3.700 Euro.[9][10]
Wie viel Rendite hat Silber seit 2000 gebracht?
In Euro stieg Silber von 4,91 Euro Ende 2000 auf 64,89 Euro Ende 2025, rechnerisch etwa 10,9 Prozent pro Jahr. Bis zum 18. Oktober 2026 (50,70 Euro) sind es rund 9,5 Prozent pro Jahr.[3]
Silber legte 2025 um 133 Prozent zu.
Warum halte ich die 10-Prozent-Regel für überholt?
Die Regel stützt sich auf Durchschnitte über sehr lange Zeiträume, die Epochen mit festem Goldpreis und gedecktem Geld einschließen. Heute gibt es ungedecktes Papiergeld, aktive Notenbanken, hohe Staatsschulden und einen Euro, der seit 2000 gegenüber Gold über 90 Prozent an Kaufkraft verloren hat.[2][5]
Das ist meine Einschätzung. Du kannst die Zahlen selbst prüfen.
Ist Gold eine sichere Geldanlage?
Gold ist die älteste Währung der Welt, die bis heute Bestand hat, und kein Versprechen eines Staates oder einer Bank. Für mich ist es deshalb eine Absicherung und keine Spekulation.
Wie jeder Wert schwankt auch der Goldpreis. Wer langfristig denkt, hat Gold als stabilen Baustein im Vermögen.
Wie schnell kann ich Gold verkaufen?
In der Regel innerhalb weniger Tage, und das in Teilmengen. Du musst nicht alles auf einmal verkaufen, sondern nur den Betrag, den Du brauchst.
Zum Vergleich: Eine Immobilie braucht oft ein Vierteljahr oder länger, ein Unternehmen deutlich länger.
Ist Silber besser als Gold?
Nicht pauschal. Silber hat seit 2000 in Euro etwas mehr Rendite gebracht und legt in starken Phasen kräftiger zu, schwankt aber auch stärker.[3]
Viele Anleger kombinieren beide Metalle. Mehr zum Verhältnis der beiden steht im Beitrag zur Gold-Silber-Ratio.
Was ist mit Immobilien und Aktien?
Beides sind wichtige Bausteine. Entscheidend ist der Anteil: Ist ein einzelner Baustein so groß, dass sein Ausfall das Gesamtvermögen gefährdet, spricht man von einem Klumpenrisiko.[1]
Die Drei-Speichen-Regel soll genau das verhindern.
Sind Gewinne mit physischem Gold steuerfrei?
Nach Angaben der Verbraucherzentrale sind Gewinne aus dem Verkauf von physischem Gold nach zwölf Monaten Haltedauer derzeit steuerfrei.[2]
Das ist ein Vorteil gegenüber vielen anderen Anlagen. Ob er auf Deine Situation zutrifft, klärst Du mit Deinem Steuerberater.
Wo lagere ich größere Mengen Gold und Silber?
Große Mengen gehören weder zu Hause noch ins Bankschließfach. Zu Hause lagerst Du nur kleine Mengen, den Rest am besten in einem Zollfreilager.
Warum das so ist, erkläre ich in einem eigenen Beitrag.
Wie finde ich meine eigene Struktur?
Beginne mit der Übersicht Deiner Bausteine und den fünf Fragen aus diesem Beitrag. Danach lässt sich die Rolle von Gold und Silber bestimmen.
Wenn Du das in Ruhe durchsprechen möchtest, ist das im kostenfreien Webinar oder im persönlichen Strategiegespräch möglich.
Fazit: Die alte Quote war eine Antwort auf eine andere Zeit
Wer heute noch nach „5 bis 10 Prozent“ plant, folgt einer Regel, die aus einer anderen Zeit stammt. Seit 2000 haben Gold und Silber in Euro im Schnitt rund 10 bis 11 Prozent pro Jahr gebracht, während der Euro gegenüber Gold über 90 Prozent seiner Kaufkraft verlor.[3][4][5]
Das ist keine Garantie für die Zukunft. Aber es ist ein guter Grund, die Frage neu zu stellen: Wie viel Gold und Silber trägt Dein Vermögen heute? Ich bin überzeugt, dass es mehr sein sollte, als die meisten Ratgeber nennen, mindestens ein Drittel, mit Tendenz nach oben.
Die Frage ist nicht, ob Du Dir ein Drittel Edelmetalle leisten kannst. Die Frage ist, ob Du Dir ein Vermögen ohne diese Speiche noch leisten kannst.
Der nächste Schritt: Von der Erkenntnis zur eigenen Struktur
Die fünf Fragen lassen sich in Ruhe zu Hause durchdenken. Spannend wird es, wenn Du sie auf Dein eigenes Vermögen anwendest: Welche Bausteine hast Du, wo liegt Dein Klumpenrisiko, und wie sieht eine Struktur aus, die zu Deinen Zielen passt?
Das lässt sich nicht pauschal in einem Blogartikel beantworten, sondern nur mit Blick auf Deine Situation.
Wenn Du Deine Antworten in Ruhe einordnen möchtest, kannst Du Dir mein kostenfreies Webinar ansehen oder ein persönliches Strategiegespräch vereinbaren.
Quellen und weiterführende Informationen
[1] Vermögensstruktur und Realvermögen: Deutsche Bundesbank – Studie „Private Haushalte und ihre Finanzen“ (PHF), Befragung 2023, veröffentlicht April 2025.
[2] Quote, Langfristrendite seit 1900, Lagerung, Haltefrist: Verbraucherzentrale – In Gold investieren: Ist Gold eine sinnvolle Geldanlage? (Stand 23. Februar 2026).
[3] Silberpreis in Euro, Jahreswerte 2000 bis 2025 und aktuelle Entwicklung (Abruf 18. Oktober 2026), Jahresrenditen eigene Berechnung: GOLD.DE – Silberpreis Entwicklung.
[4] Goldpreis in Euro, Jahreswerte, 10- und 20-Jahres-Entwicklung und aktueller Preis (Abruf 18. Oktober 2026), Jahresrenditen und Gramm-Rechnung eigene Berechnung: GOLD.DE – Goldpreis Entwicklung.
[5] Kaufkraft des Euro gegenüber Gold seit 2000: Xetra-Gold – Since 2000, the euro has lost nearly 10 percent of its value against gold each year (13. April 2026).
[6] Goldanteil von 30 bis 50 Prozent: Cash.Online – Gold-Experte empfiehlt Portfolio-Anteil von 30 bis 50 Prozent (Tim Schieferstein, Solit Management, 16. Mai 2024).
[7] Marc Friedrich zu Gold, Silber und Edelmetallquote: Börse Online – Marc Friedrich: Der Goldpreis wird neue Rekorde erzielen (26. Mai 2021).
[8] Notenbanken und Gold: World Gold Council – Central Bank Gold Reserves Survey 2025.
[9] Einführungspreis des Krügerrand 1967 (27 Rand): Fin24 – Krugerrand turns 50 (21. April 2017).
[10] Umrechnung „rund 18 Euro“: ARD, Sendung „Börse vor acht“ (heute „Wirtschaft vor acht“), Beitrag zum 50-jährigen Jubiläum des Krügerrand, 2017.
Die Einordnung der Drei-Speichen-Regel, die Einschätzung, dass ein Drittel Edelmetalle sinnvoll ist und die Tendenz nach oben geht, sowie die Hinweise zu Klumpenrisiko, Liquidität und Lagerung beruhen auf meiner persönlichen Analyse und Erfahrung. Vergangene Entwicklungen sind keine Garantie für die Zukunft. Abrufdatum der Quellen: 18. Oktober 2026.